Crusoeの評価額推移:IPOを控えたAIファクトリー企業を徹底分析
Crusoeは2026年9月、Series Fの1次クロージングで31億ドルを調達し、ポストマネー評価額は309億ドルに。2022年以降の全ラウンド、収益、IPOの状況を解説。
主なポイント(2026年10月20日時点)
- 最新の評価額:Series Fでポストマネー309億ドル。1次クロージングは2026年9月17日。調達目標は39億ドルで、Form Dによると31億ドルを調達済み。リード投資家はAtreides、Mubadala Capital、Valor(Crusoe、SEC)。
- IPO:JPMorgan、Goldman Sachs、Morgan Stanley、Bank of Americaと協議中(Axios Pro)。日程もS-1もまだない。
- 収益:監査済みの数字はない。2024年は約2億5000万~2億7600万ドル、2026年の見通しは約20億~22億ドルと推計されている(Sacra)。2025年は推計に2倍の開きがある。
- 容量:契約済み6 GW超、稼働中1 GW、契約総額1400億ドル超(Crusoe)。
目次
2026年9月、クリーンエネルギーを活用したAIインフラを構築するデンバーの企業Crusoeは、Series Fの1次クロージングを発表した。ポストマネー評価額は309億ドル。調達目標は39億ドルで、Form Dによると9月17日までに31億ドルを調達している。2025年10月のSeries Eでは評価額が100億ドルを超えており、1年足らずで評価額はおよそ3倍になった。
CrusoeはIPOに向けて銀行と協議しているが、2026年10月20日時点で上場日は決まっておらず、S-1も提出されていない。以下では、事業内容、2022年以降の全ラウンド、収益について分かっていること、IPOの進捗を見ていく。
Crusoeとは:オールインワンAIファクトリー
Crusoeは単なるクラウドプロバイダーではない。同社は「AI factory company」— AIコンピューティングの展開に必要な全スタックを統合した垂直統合プラットフォーム — として位置づけており、エネルギー供給からクラウドサービスまでをカバーする。
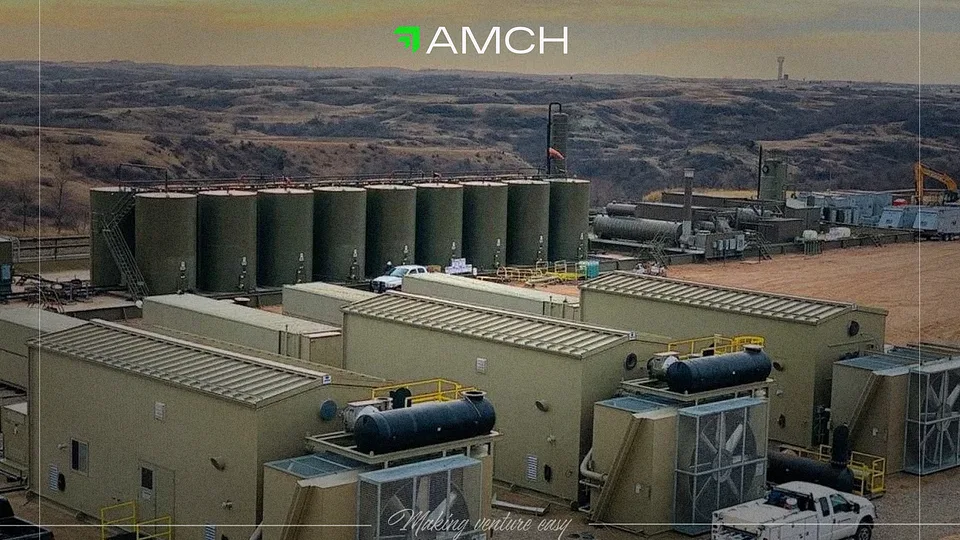
エネルギー。 Crusoeは2018年、油田の随伴ガスを「廃棄」エネルギーからモジュール型データセンターの電力へ変換するアイデアから始まった。現在、同社のエネルギー・パイプラインは45 GWを超え、Tallgrass、Redwood Materials、Lanciumなどとのパートナーシップを含む。
データセンター。 Crusoeはギガワット級のキャンパスを建設中:主要施設はStargateプロジェクトの一環としてテキサス州アビリーンに1.2 GW、追加施設はワイオミング州に1.8 GW。モジュール方式(Crusoe Spark)により、既存のエネルギーシステム上でサイトを数倍に拡張可能。
クラウドプラットフォーム(Crusoe Cloud)。 NvidiaおよびAMDチップを搭載したGPUインフラで、AIモデルの学習と推論に最適化。プラットフォームはSemianalysisのGPU Cloud Clusterランキングで最高の「Gold」評価を獲得。顧客にはCursor、Decart、Fireworks、Odyssey、Together AIが含まれる。
この垂直統合 — エネルギー+建設+クラウドを単一スタックで統合 — が、個別のレイヤーに焦点を当てるCoreWeaveやLambda Labsなどの競合とCrusoeを区別する。
評価額の推移:17億5000万ドルから309億ドルへ
Crusoeの評価額の推移は、AI分野でも屈指の伸びを示している。2022年以降に確認されているすべてのラウンドは以下のとおり:
| 日付 | ラウンド | 調達額 | 評価額 | リード投資家 |
|---|---|---|---|---|
| 2026年9月17日 | Series F(1次クロージング) | 31億ドル(計画39億ドル) | ポストマネー309億ドル | Atreides、Mubadala Capital、Valor |
| 2025年11月 | 従業員株式の売却 | 約1億2000万ドル | 約130億ドル(メディア推計) | — |
| 2025年10月23日 | Series E | 13億7500万ドル | 100億ドル超 | Valor、Mubadala Capital |
| 2024年12月12日 | Series D | 6億ドル | 28億ドル | Founders Fund |
| 2022年4月21日 | Series C | 3億5000万ドル+最大1億5500万ドルの融資枠 | 17億5000万ドル | G2 Venture Partners |
出典:Crusoe: Series F、SEC: Form D、Series D、Crusoe: Series C。従業員株式の売却はThe Informationの報道でしか確認できないため、その評価額はメディアによる推計である。それ以前のラウンド(シード、A、B)は信頼できる記録がないため除外した。
Series CからSeries Fまでに評価額は約18倍、Series Eからは1年足らずで約3倍になった。インフラ企業としては異例の成長率であり、AI向け計算資源への旺盛な需要を反映している。
財務指標:収益について分かっていること
Crusoeは非上場企業で監査済みの業績を公表していないため、以下の収益の数字は推計値である。
2024年の収益:約2億5000万~2億7600万ドル(The Information(The Logic経由)、Sacra)。
2025年の収益:推計には2倍の開きがある。会社予測では約5億ドル、Sacraの推計では9億9800万ドルであり、単一の数字は示さない。
2026年の収益見通し:約20億~22億ドル。主要データセンター拠点の稼働開始が前提となる。
会社の開示内容:契約済みの容量は6 GW超、稼働中は1 GW、契約総額は1400億ドル超(Crusoe、2026年9月17日)。
事業成長はプラットフォーム指標で裏付け:Crusoe Cloudの予約は2025年第1~3四半期で2024年同期比5倍に増加。稼働可用性:マイクログリッド — 99.2%、Crusoe Cloud — 99.9%。
参考までに:CrusoeのCFO兼COOはマイケル・ゴードンで、MongoDBの元CFOであり、同社の2017年IPOを主導した。彼の任命は、株式公開準備の直接的信号と見なされている。
主要資産:Stargateプロジェクトでの役割
Crusoeは、OpenAI、SoftBank、Oracleによる5000億ドル規模のAIインフラプログラム「Stargate」プロジェクトの中心的な実行者の一つである。同社は、2026年までに推定120億ドルの資本予算を投じるプロジェクト初のハイパースケールサイトを共同開発中。
Crusoeのテキサス州アビリーンにある旗艦キャンパス — 400万平方フィートの面積 — は北米最大級のAIサイトの一つ。各建物は5万台のNvidia GB200 NVL72 GPUに対応。
Stargateへの参加は収益だけでなく、技術検証でもある:Crusoeが全スタック(エネルギー+建設+クラウド)を構築し数ヶ月で展開する能力は、AIキャパシティ不足がGPUだけでなくエネルギーと施設稼働速度にも関わる状況下で、重要な競争優位性となっている。
受賞歴:Fast Company、Forbes、TIME
Crusoeは、事業の重要性を裏付ける外部評価を増やしている。
Fast Companyは、Crusoeを2026年世界で最も革新的な企業リストに選出 — Computingカテゴリーで3位。非上場インフラ企業にとっては稀な栄誉。
以前にもCrusoeはForbes AI 50とTIME100AIに選ばれており、両ランキングはAI産業の発展を定義する企業に焦点を当てている。
スケーリング:Redwood Materialsとモジュール方式
スケーリングの具体例 — ネバダ州のRedwood Materialsとのパートナーシップ。プロジェクトはCrusoe Sparkモジュール型データセンターが4基から24基へ — 7倍の拡大を同じエネルギーシステム上で実現。7ヶ月間の運用でマイクログリッド可用性は99.2%、Crusoe Cloudは99.9%を示した。
Crusoe Sparkのモジュール方式により、コンピューティングパワーを数年ではなく数ヶ月で展開可能 — 世界中のハイパースケーラーがAIインフラの稼働速度を競う状況下で決定的な利点。
競合環境:CoreWeaveをベンチマークとして
Crusoeの見通しを評価するには、公開市場で最も近い類似企業であるCoreWeaveを参照すると有用。CoreWeaveは2025年3月にIPO、15億ドルを調達し株価は40ドル。2025年10月までに株価は250%以上上昇し時価総額は650億ドルに達した。
Crusoeは規模ではCoreWeaveより小さいが、垂直統合 — エネルギー層の制御により構造的に低コスト(推定でAWSやAzure比エネルギーコストが30~50%低い)— で差別化。
CrusoeのIPO:時期と条件
CrusoeはJPMorgan、Goldman Sachs、Morgan Stanley、Bank of AmericaとIPOについて協議している(Axios Pro、2026年8月)。2026年10月20日時点で上場日は決まっておらず、SEC EDGARにS-1の提出もない。
予想時期:未発表。Series Fが上場前最後の非公開ラウンドになる可能性が高い。
IPOの主なトリガー:Stargateの主要拠点の稼働開始、20億ドルに向けた収益拡大の確認、引受シンジケートの最終決定。
リスク
成長の勢いがある一方、投資家は主要リスクを考慮することが重要。
Stargateへの依存。 収益の大部分が単一プロジェクトに関連。Stargateの遅延や条件見直しは財務指標に直接影響。
ハイパースケーラーとの競争。 AWS、Azure、Google Cloudは比類ないリソースを保有。Crusoeはエネルギーコストと展開速度で競争するが、大手の規模は常に圧力となる。
エネルギーおよび規制リスク。 エネルギー価格の変動や規制変更がマージンに影響する可能性。
IPO前の非流動性。 Crusoeのpre-IPOポジションは上場まで公開市場で売却不可。
CrusoeはAMCHのポートフォリオに含まれる。 プラットフォーム投資家は、ストラクチャードロットを通じてCrusoeのpre-IPOポジションにアクセス可能。現在の条件 — プラットフォーム上:amcapital.app
AMCHはブローカーまたは信託サービス管理会社ではありません。当社は投資ファンドモデルで運営。投資にはリスクが伴います。過去の実績は将来の収益を保証するものではありません。
出典: Crusoe 2026年9月17日
マーケットの先を行く
最新のベンチャーキャピタルと投資のインサイトをメールでお届けします。