Как использовать real estate для диверсификации инвестиционного портфеля
Содержание
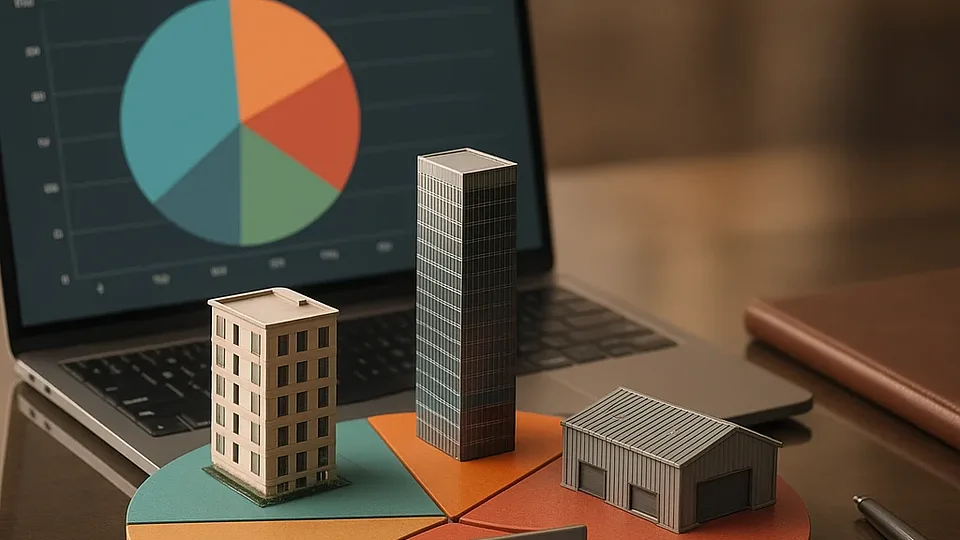
- Как использовать real estate для диверсификации инвестиционного портфеля. Недвижимость часто воспринимают как «понятный» актив, но для портфеля она ценна не простотой, а структурой дохода и поведением в цикле. Real estate может дать арендный cash flow, защиту от инфляции, доступ к материальному активу и дополнительный слой диверсификации, если не превращать его в единственную идею капитала.
- Почему недвижимость помогает диверсифицировать. У неё другая динамика, чем у публичных акций или венчурных активов. Доход часто формируется не только ростом цены, но и операционным потоком: аренда, заполняемость, управление объектом, оптимизация расходов. За счёт этого real estate может сглаживать волатильность, особенно если портфель уже перегружен рисковыми growth-историями.
- В каких форматах это работает. Это может быть прямое владение объектом, доля в проекте, фонд недвижимости, складской сегмент, офисы, mixed-use, residential или коммерческая аренда. Каждый формат имеет свой профиль риска: где-то выше операционная сложность, где-то выше ликвидность, где-то важнее команда и качество локации. Ошибка — считать весь real estate одинаковым классом.
- На что смотреть перед входом. Сначала — локация и спрос. Потом — качество арендаторов, срок договора, vacancy rate, расходы на обслуживание, налоги и сценарий выхода. Также важно понять, насколько доход зависит от дешёвого финансирования и что будет при росте ставки. Недвижимость может выглядеть стабильно только до тех пор, пока не меняются условия рынка и долговая нагрузка.
- Типичные ошибки. Первая — покупать объект ради ощущения надёжности, а не ради математики. Вторая — игнорировать ликвидность и срок удержания. Третья — переоценивать рост цены и недооценивать операционные расходы. Real estate хорош тогда, когда он встроен в общую архитектуру капитала, а не когда на него поставили весь баланс надежды.
- AMCH-подход. Мы смотрим на недвижимость как на часть системы: как она влияет на риск, денежный поток и горизонт выхода. Если объект делает портфель устойчивее, а не просто тяжелее, тогда он выполняет свою задачу. Если нет — это не диверсификация, а концентрация в другом фасаде.
- Вывод. Real estate действительно помогает диверсифицировать портфель, но только если его выбирают как инструмент структуры, а не как символ безопасности. Смысл недвижимости — не в легенде про «кирпич всегда растёт», а в понятной экономике актива и дисциплине управления.
Недвижимость часто рассматривают как защитный актив, но в private-стратегиях она работает не сама по себе, а как часть общей структуры портфеля. Важны ликвидность объекта, юрисдикция, арендный поток и качество управления.
Для инвестора ключевой вопрос — какую задачу решает недвижимость: сохранить капитал, дать стабильный доход или добавить диверсификацию к более рискованным активам. Без этого сравнивать ее с другими классами бессмысленно.
В AMCH-логике недвижимость — это не просто кирпичи, а инструмент распределения риска. Она полезна, когда вписана в портфель, а не куплена «потому что так спокойнее».
Диверсификация — это способ распределить капитал между разными инструментами, чтобы результаты портфеля не зависели от одного источника риска. В этой логике real estate занимает особое место: он ведёт себя иначе, чем акции, облигации или денежный рынок, а значит может сглаживать колебания общей доходности. Недвижимость также часто воспринимается инвесторами как актив, связанный с реальной экономикой, а не только с настроениями рынка.
При этом недвижимость — это не один инструмент, а целый класс активов. В портфельной практике обычно выделяют жилую, коммерческую, складскую, офисную и гостиничную недвижимость, а также косвенные формы участия через фонды, REITs и девелоперские проекты. Каждая категория по-разному реагирует на ставки, спрос, инфляцию и деловую активность, поэтому эффект диверсификации зависит не от самого факта владения недвижимостью, а от выбранного сегмента.
Жилая недвижимость чаще ассоциируется со стабильным спросом: людям всегда нужно где-то жить. Однако её доходность обычно ограничена арендными ставками и локальной динамикой цен. Коммерческая недвижимость может приносить более высокий денежный поток, но сильнее зависит от состояния бизнеса арендаторов. Складские и логистические объекты в последние годы получили дополнительную поддержку благодаря развитию e-commerce, тогда как офисный сегмент остаётся чувствительным к изменению моделей работы и занятости.
Для частного инвестора важен и способ входа в рынок. Прямая покупка объекта даёт высокий уровень контроля, но требует значительного капитала, времени на управление и готовности к низкой ликвидности. Альтернативой становятся фонды и биржевые инструменты, которые позволяют получить экспозицию к недвижимости без необходимости владеть объектом напрямую. Такой формат удобен для тех, кто хочет добавить real estate в портфель как отдельный слой риска и доходности, не концентрируя капитал в одном здании или городе.
С точки зрения портфеля недвижимость полезна тем, что её драйверы частично отличаются от драйверов фондового рынка. Арендные платежи, уровень вакантности, стоимость финансирования и локальный спрос формируют собственный цикл. В некоторых случаях недвижимость может выступать как защита от инфляции: аренда и стоимость замещения со временем растут, хотя этот эффект не гарантирован и зависит от конкретного рынка и структуры актива.
Но у real estate есть и существенные риски. Во-первых, это низкая ликвидность: продать объект быстро и по справедливой цене бывает сложно. Во-вторых, высокая чувствительность к процентным ставкам делает кредитное плечо особенно важным фактором. В-третьих, объектный риск — это не только здание, но и его местоположение, качество управления, состояние арендаторов и регуляторная среда. Наконец, доходность недвижимости часто выглядит стабильной только до момента крупных ремонтов, простоев или смены рыночного цикла.
Поэтому недвижимость лучше рассматривать не как универсальную замену другим активам, а как один из компонентов сбалансированного портфеля. Её роль — добавить географическую, отраслевую и структурную диверсификацию, а также потенциальный денежный поток. В этом подходе важно сравнивать не только ожидаемую доходность, но и ликвидность, волатильность, валютную структуру, расходы на владение и сценарии выхода. Именно так real estate становится не «модной идеей», а осмысленным элементом инвестиционной архитектуры.
Как использовать real estate для диверсификации инвестиционного портфеля. Недвижимость часто воспринимают как «понятный» актив, но для портфеля она ценна не простотой, а структурой дохода и поведением в цикле. Real estate может дать арендный cash flow, защиту от инфляции, доступ к материальному активу и дополнительный слой диверсификации, если не превращать его в единственную идею капитала.
Почему недвижимость помогает диверсифицировать. У неё другая динамика, чем у публичных акций или венчурных активов. Доход часто формируется не только ростом цены, но и операционным потоком: аренда, заполняемость, управление объектом, оптимизация расходов. За счёт этого real estate может сглаживать волатильность, особенно если портфель уже перегружен рисковыми growth-историями.
В каких форматах это работает. Это может быть прямое владение объектом, доля в проекте, фонд недвижимости, складской сегмент, офисы, mixed-use, residential или коммерческая аренда. Каждый формат имеет свой профиль риска: где-то выше операционная сложность, где-то выше ликвидность, где-то важнее команда и качество локации. Ошибка — считать весь real estate одинаковым классом.
На что смотреть перед входом. Сначала — локация и спрос. Потом — качество арендаторов, срок договора, vacancy rate, расходы на обслуживание, налоги и сценарий выхода. Также важно понять, насколько доход зависит от дешёвого финансирования и что будет при росте ставки. Недвижимость может выглядеть стабильно только до тех пор, пока не меняются условия рынка и долговая нагрузка.
Типичные ошибки. Первая — покупать объект ради ощущения надёжности, а не ради математики. Вторая — игнорировать ликвидность и срок удержания. Третья — переоценивать рост цены и недооценивать операционные расходы. Real estate хорош тогда, когда он встроен в общую архитектуру капитала, а не когда на него поставили весь баланс надежды.
AMCH-подход. Мы смотрим на недвижимость как на часть системы: как она влияет на риск, денежный поток и горизонт выхода. Если объект делает портфель устойчивее, а не просто тяжелее, тогда он выполняет свою задачу. Если нет — это не диверсификация, а концентрация в другом фасаде.
Вывод. Real estate действительно помогает диверсифицировать портфель, но только если его выбирают как инструмент структуры, а не как символ безопасности. Смысл недвижимости — не в легенде про «кирпич всегда растёт», а в понятной экономике актива и дисциплине управления.
Будьте впереди рынка
Получайте свежие инсайты о венчурном капитале и инвестициях на вашу почту.